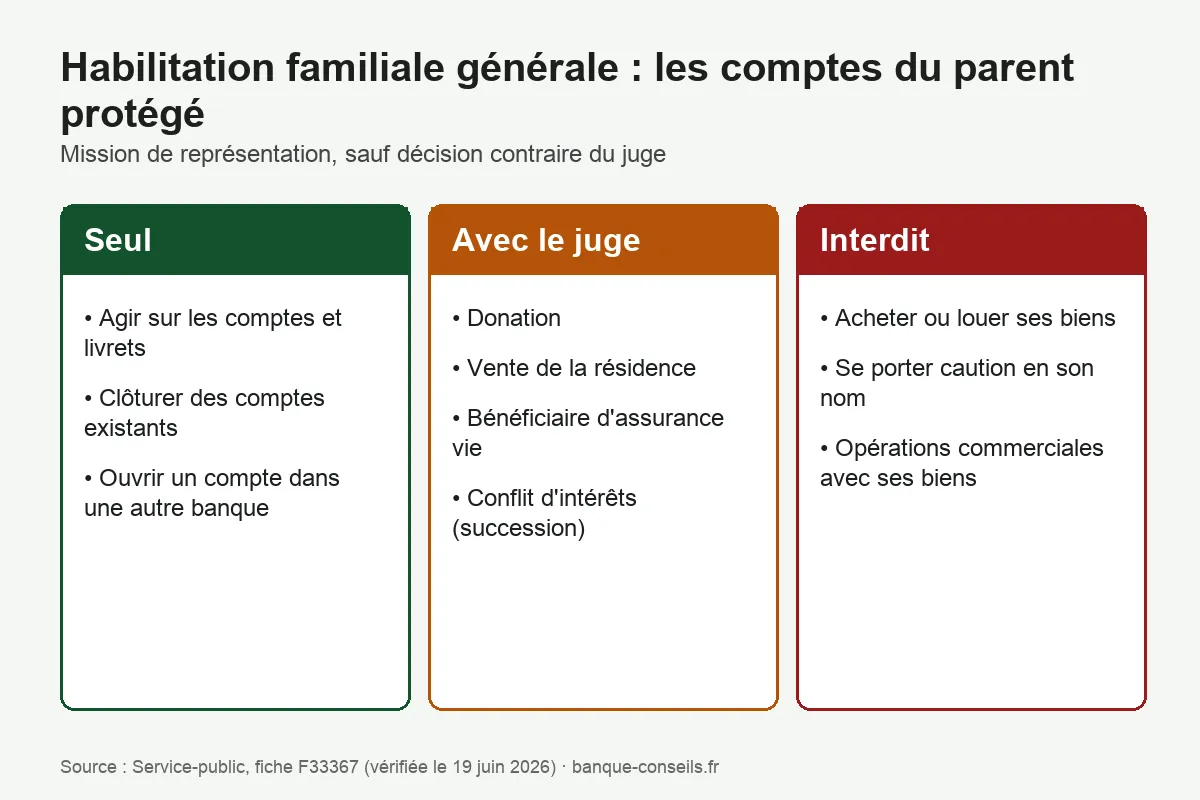
En bref : l’habilitation familiale permet à un proche, désigné par le juge des tutelles, de gérer les comptes bancaires d’un parent qui ne peut plus exprimer sa volonté. Avec une habilitation générale de représentation, la personne habilitée peut, sauf décision contraire du juge, agir seule sur les comptes et livrets, clôturer des comptes existants ou en ouvrir dans une nouvelle banque ; certaines opérations, comme une donation ou des choix sur une assurance vie avec bénéficiaire, restent soumises à l’autorisation du juge (Service-public, fiche F33367, vérifiée le 19 juin 2026). Cette page détaille ce que la banque peut demander, ce qui est permis, ce qui est interdit et comment obtenir la mesure.
L’habilitation familiale, en quelques mots
L’habilitation familiale est une mesure de protection d’un majeur qui n’est plus en capacité de défendre ses intérêts, en raison d’une maladie, d’un handicap, de troubles psychiatriques ou d’une dépendance liée à l’âge. Elle permet à un membre de la famille qui entretient avec lui des liens étroits et stables de le représenter ou de l’assister, sans les contraintes d’une tutelle (F33367).
Elle suppose que la famille soit d’accord sur la mesure et sur la personne désignée, ou du moins ne s’y oppose pas. Le juge ne la prononce qu’en cas de nécessité, lorsque les autres solutions (procuration, mandat de protection future, règles du régime matrimonial) ne suffisent pas.
Peuvent être habilités : un parent, grand-parent ou arrière-grand-parent ; un enfant, petit-enfant ou arrière-petit-enfant ; un frère ou une sœur ; l’époux, le partenaire de Pacs ou le concubin, sauf cessation de la vie commune. Un neveu, une nièce, un gendre, une belle-fille, un beau-frère ou une belle-sœur ne peuvent pas l’être (F33367).
Pourquoi la procuration ne suffit plus
Beaucoup de familles gèrent d’abord les comptes d’un parent âgé grâce à une procuration (voir combien de procurations sur un compte). Mais une procuration est donnée par le titulaire lui-même, qui doit être en état de consentir. Lorsque ce n’est plus le cas, il ne peut plus en signer une nouvelle ni modifier celle qui existe ; c’est l’une des situations où l’habilitation familiale prend le relais. Une fois la mesure prononcée, la personne protégée ne peut d’ailleurs plus établir de procuration sur ses comptes bancaires (F33367).
Ce que la personne habilitée peut faire sur les comptes
Tout dépend de l’étendue fixée par le juge.
| Type d’habilitation | Sur les comptes bancaires |
|---|---|
| Générale, avec mission de représentation | Agit seule, à la place de la personne protégée, sans autorisation du juge : actes conservatoires, d’administration et de disposition. Peut, sauf décision contraire du juge, agir seule sur les comptes et livrets, clôturer des comptes ouverts avant la décision ou ouvrir des comptes dans une nouvelle banque. |
| Générale, avec mission d’assistance | Accompagne la personne protégée dans ses actes, dans les mêmes conditions que la curatelle ; la personne protégée agit avec elle. |
| Spéciale (un ou plusieurs actes) | Limitée aux actes désignés par le juge, par exemple le suivi d’un compte bancaire ou la vente d’un bien. Les tiers n’en sont pas informés par une mention à l’état civil. |
Source : F33367. La personne habilitée n’a pas à fournir de compte de gestion, mais elle peut être contrôlée en cas de litige.
Ce qui reste soumis à l’autorisation du juge
Même avec une habilitation générale de représentation, l’autorisation du juge est nécessaire notamment pour (F33367) :
- les actes de disposition à titre gratuit, par exemple une donation faite avec l’argent des comptes ;
- la vente de la résidence principale ou secondaire de la personne protégée ;
- toute situation d’opposition d’intérêts, par exemple accepter une succession dont la personne habilitée est aussi héritière ;
- certains actes sur l’assurance vie : la souscription d’un contrat sans désignation de bénéficiaire est possible seule, mais la désignation ou la modification d’un bénéficiaire exige l’autorisation du juge ;
- l’acquiescement à un divorce ou à un changement de régime matrimonial ; toute action en nullité au nom de la personne protégée.
La fiche officielle cite l’exemple d’un contrat d’assurance vie à résilier pour payer un Ehpad : l’autorisation du juge peut être nécessaire. Pour comprendre ce qui est en jeu sur un contrat, voir notre page assurance vie : les chiffres officiels et les textes.
Ce qui est interdit à la personne habilitée
La personne habilitée ne peut notamment pas (F33367) : acquérir ou louer à titre personnel des biens de la personne protégée ; réaliser des opérations commerciales en son nom avec ses biens ; renoncer à un droit viager de la personne protégée ou le céder ; souscrire un acte de caution qui l’engage. Un acte accompli en dehors de sa mission est nul, sans qu’il soit nécessaire de prouver un préjudice ; l’action en nullité doit être exercée dans les 5 ans à compter du moment où l’acte est connu.
Comment la banque est-elle informée ?
Pour une habilitation générale, une mention est portée en marge de l’acte de naissance de la personne protégée ; les tiers, dont la banque, peuvent ainsi en être informés. Pour une habilitation spéciale, il n’y a pas de mention à l’état civil (F33367). En pratique, présentez-vous à la banque avec le jugement d’habilitation et une pièce d’identité ; la banque doit pouvoir identifier la personne qui agit sur le compte.
Si la personne protégée doit ouvrir un compte, elle ne peut pas agir seule : elle doit être assistée ou représentée (Service-public, fiche F2413). Si une banque refuse d’ouvrir un compte, la procédure du droit au compte auprès de la Banque de France reste possible.
Comment obtenir une habilitation familiale
- Certificat médical : faire constater l’état de la personne par un médecin inscrit sur la liste du procureur de la République. Il coûte 192 € et est obligatoire, sinon la demande est irrecevable.
- Requête au juge des tutelles du tribunal judiciaire ou de proximité de la résidence de la personne, avec le certificat, l’acte de naissance intégral, les pièces d’identité et les éléments connus sur sa situation personnelle et financière. Des lettres des membres de la famille acceptant la désignation peuvent être jointes.
- Audition de la personne à protéger (sauf avis médical contraire) et de la personne qui demande à être habilitée.
- Décision du juge, dans un délai maximum d’un an à compter de sa saisine. Elle s’applique immédiatement, même en cas d’appel ; l’appel doit être formé dans les 15 jours suivant la notification.
L’avocat n’est pas obligatoire. Une habilitation générale est accordée pour 10 ans au plus, renouvelable ; si l’état de santé ne peut pas s’améliorer, le juge peut la renouveler pour 20 ans au plus. L’habilitation spéciale prend fin une fois les actes réalisés (F33367).
| Étape | Repère chiffré |
|---|---|
| Certificat médical circonstancié | 192 € |
| Délai de décision du juge | 1 an maximum après la saisine |
| Délai d’appel | 15 jours après la notification |
| Durée de l’habilitation générale | 10 ans maximum, renouvelable (jusqu’à 20 ans dans certains cas) |
| Action en nullité d’un acte hors mission | 5 ans à compter de la connaissance de l’acte |
Fin de l’habilitation et comptes bancaires
L’habilitation générale prend fin au décès de la personne protégée, au décès de la personne habilitée si aucun autre proche ne peut prendre le relais, par une mainlevée (par exemple en cas de rétablissement) ou si le juge prononce une sauvegarde de justice, une curatelle ou une tutelle (F33367). Au décès du titulaire, ses comptes individuels sont bloqués par la banque et les procurations prennent fin (Service-public, fiche F1451).
Questions fréquentes
La personne habilitée peut-elle changer de banque ?
Avec une habilitation générale de représentation, elle peut, sauf décision contraire du juge, clôturer des comptes ouverts avant la décision et en ouvrir dans une nouvelle banque. La démarche de mobilité est décrite dans changer de banque.
Faut-il rendre des comptes au juge ?
Non, la personne habilitée n’a pas à fournir de compte de gestion. Elle peut toutefois être contrôlée en cas de litige.
Peut-on faire des virements à la famille avec l’argent du parent protégé ?
Une donation est un acte de disposition à titre gratuit : elle exige l’autorisation du juge, même avec une habilitation générale.
Qui peut demander l’habilitation ?
La personne à protéger, ses ascendants, descendants, frères et sœurs, son époux, partenaire de Pacs ou concubin (sauf fin de la vie commune), ou le procureur de la République saisi par l’un d’eux.
Sources
- Service-public.gouv.fr (DILA) — Habilitation familiale, fiche F33367 — Personnes concernées, procédure, certificat médical à 192 €, pouvoirs sur les comptes, actes soumis au juge, actes interdits, durée. (Fiche vérifiée le 19/06/2026, consultée le 13/11/2026)
- Service-public.gouv.fr (DILA) — Compte bancaire individuel, fiche F2413 — Ouverture d’un compte par un majeur protégé. (Fiche vérifiée le 22/05/2026, consultée le 13/11/2026)
- Service-public.gouv.fr (DILA) — Que devient un compte bancaire en cas de décès ?, fiche F1451. (Fiche vérifiée le 22/06/2026, consultée le 13/11/2026)