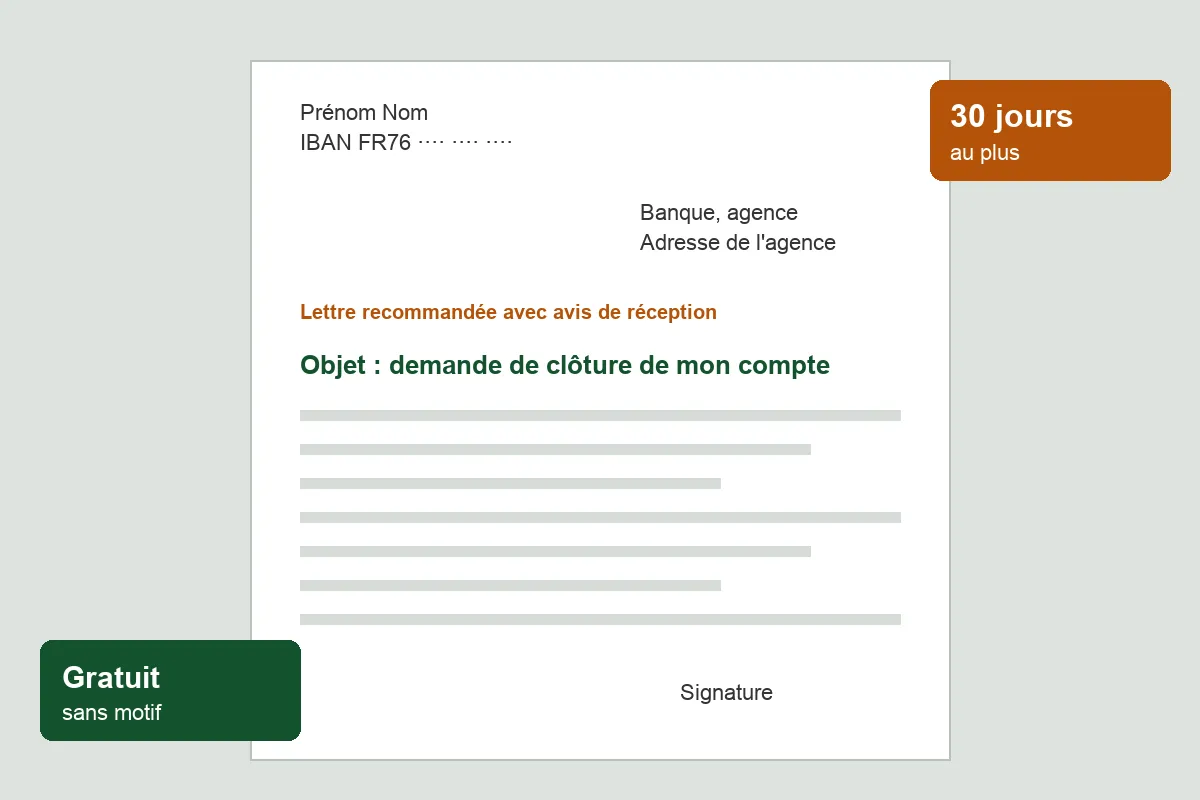
En bref : vous pouvez clôturer votre compte bancaire gratuitement, à tout moment et sans avoir à donner de motif. En pratique, il suffit d’envoyer une demande de clôture par lettre recommandée avec avis de réception et de rendre ou détruire vos moyens de paiement ; la banque ferme le compte dans un délai de 30 jours au maximum (Service-public, fiche F2413, vérifiée le 22 mai 2026). Le plus important se joue avant l’envoi : transférer vos prélèvements et virements, et laisser une provision pour les dernières opérations. Cette page détaille la démarche, propose une lettre type et traite les cas particuliers (compte joint, livrets, décès, clôture par la banque).
Fermer un compte : ce que dit la règle
La convention de compte indique les conditions de clôture à votre demande. La fiche officielle rappelle les principes communs (F2413) :
- la clôture à votre initiative est gratuite, possible à tout moment et sans motif ;
- la demande se fait en pratique par courrier recommandé avec avis de réception ;
- la banque ferme le compte dans un délai de 30 jours au maximum à partir de la demande et de la restitution des moyens de paiement ; en pratique, ce délai est généralement de 10 jours ;
- les ordres de virement ou de prélèvement permanents sont annulés à la date de réception du courrier.
Vider le compte ne le ferme pas. Un compte dont on a retiré tout l’argent est soldé, mais pas clos : il peut continuer à générer des frais de tenue de compte ou des frais pour compte inactif (F2413). Seule une demande de clôture met fin au contrat.
Avant d’envoyer la lettre : la liste de contrôle
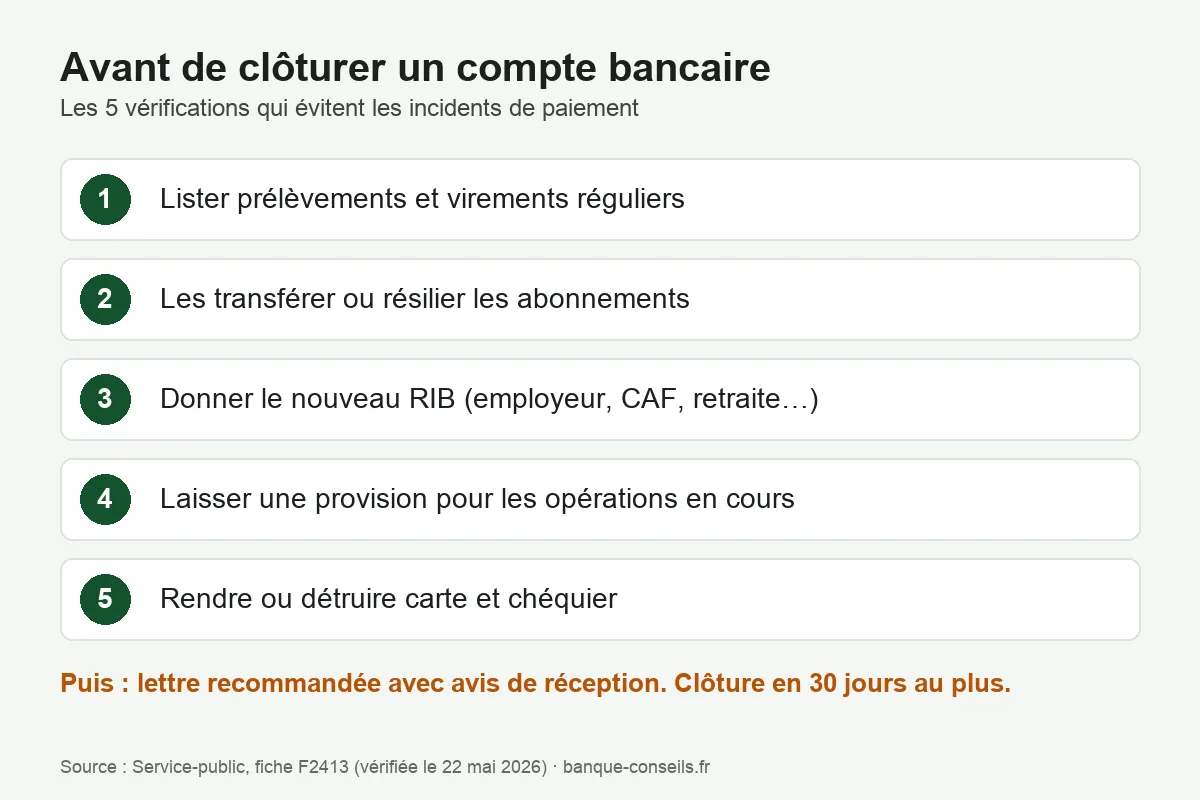
La clôture du compte ne met pas fin aux contrats en cours avec vos créanciers. Si une échéance est rejetée, vous risquez des pénalités commerciales et des frais d’incident de paiement (F2413). Avant l’envoi :
- Listez vos opérations régulières : prélèvements et virements mensuels, trimestriels et annuels (loyer, énergie, téléphone, assurances, impôts, abonnements).
- Transférez-les vers votre autre compte ou résiliez les abonnements devenus inutiles.
- Donnez votre nouveau RIB aux organismes qui vous versent de l’argent : employeur, caisse d’allocations familiales, assurance maladie, caisse de retraite.
- Laissez une provision suffisante pour les opérations en cours : chèque non encore débité, prochaine échéance de prélèvement, paiement par carte différé.
- Rassemblez vos moyens de paiement (carte, chéquier) pour les rendre ou les détruire.
Si vous changez de banque, vous pouvez confier tout ce travail à votre nouvelle banque : son service d’aide à la mobilité, gratuit, redirige les prélèvements et virements et peut fermer l’ancien compte pour vous. La procédure et ses délais sont détaillés dans changer de banque : la mobilité bancaire en 5 étapes.
Lettre type de demande de clôture
Service-public met à disposition un modèle de lettre en ligne, « Demander la fermeture d’un compte bancaire » (R18554). Voici une trame à adapter, qui reprend les éléments attendus :
Prénom Nom
Adresse
Numéro de compte (IBAN)
Banque, agence
Adresse de l’agence
Lettre recommandée avec avis de réception — À [ville], le [date]
Objet : demande de clôture de mon compte n° [numéro]
Madame, Monsieur,
Je vous demande de procéder à la clôture de mon compte n° [numéro], ouvert dans votre établissement, ainsi que des services qui y sont rattachés [carte, découvert autorisé, assurance des moyens de paiement…].
Je vous remercie de virer le solde créditeur, après dénouement des opérations en cours, sur le compte dont je joins le RIB. Je [vous restitue / atteste avoir détruit] les moyens de paiement associés à ce compte.
Je vous prie de bien vouloir me confirmer par écrit la date de clôture effective.
Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
Signature
Combien de temps pour clôturer un compte ?
| Étape | Délai ou règle | Source |
|---|---|---|
| Annulation des virements et prélèvements permanents | À la date de réception du courrier de clôture | F2413 |
| Fermeture du compte par la banque | 30 jours maximum après la demande et la restitution des moyens de paiement (10 jours en pratique, en général) | F2413 |
| Clôture par la banque, à son initiative | Préavis de 2 mois, sans motif à donner | F2413 |
| Frais de clôture à votre demande | Aucun : la clôture est gratuite | F2413 |
Cas particuliers
Compte joint
Tous les cotitulaires doivent demander la fermeture ; un compte joint ne peut pas être transformé en compte individuel. Si l’un des cotitulaires refuse, le compte peut être transformé en compte indivis, par un courrier de désolidarisation signé de tous, ou par une dénonciation envoyée en recommandé par un seul cotitulaire à la banque et aux autres. Un divorce ou une séparation ne ferme pas le compte joint : il faut le demander à la banque (Service-public, fiche F10412).
Livrets et plan d’épargne logement
Les comptes d’épargne relèvent de leur propre contrat. Pour un livret, la démarche est en général la même ; pour un PEL, une clôture avant terme a des conséquences sur la rémunération, détaillées dans notre guide du plan d’épargne logement.
Compte à découvert
La clôture ne fait pas disparaître une dette : un solde débiteur reste dû à la banque. Pour les règles applicables au découvert et à son coût, voir découvert bancaire : règles et coûts.
Compte fermé par la banque
La banque peut, elle aussi, fermer votre compte sans motif, avec un préavis de 2 mois (F2413). Si vous vous retrouvez sans compte et qu’aucune banque n’accepte de vous en ouvrir un, la procédure du droit au compte permet de faire désigner une banque par la Banque de France.
Compte d’une personne décédée
Il ne se clôture pas par une simple lettre : la banque le bloque dès qu’elle apprend le décès, puis le ferme après le règlement de la succession. Si le solde est inférieur à 5 965 € et que la succession ne comporte pas de bien immobilier, un héritier peut le clôturer seul ; sinon, un acte de notoriété établi par un notaire est nécessaire (Service-public, fiche F1451).
Un compte joint, lui, n’est en principe pas bloqué : voir les règles du compte joint en cas de décès.
Questions fréquentes
La banque peut-elle facturer la clôture du compte ?
Non : la fermeture à votre initiative est gratuite (F2413). Des frais de tenue de compte peuvent en revanche courir tant que le compte n’est pas effectivement clos.
Peut-on clôturer son compte en ligne ou en agence ?
La convention de compte fixe les modalités. La fiche officielle indique qu’en pratique la demande se fait par lettre recommandée avec avis de réception, ce qui vous laisse une preuve de la date.
Que deviennent les chèques émis avant la clôture ?
Ils seront présentés sur le compte : c’est pourquoi il faut laisser une provision suffisante pour les opérations en cours avant de demander la clôture.
Faut-il prévenir la banque de son motif ?
Non, la clôture est possible sans motif.
Sources
- Service-public.gouv.fr (DILA) — Compte bancaire individuel, fiche F2413 — Fermeture gratuite, sans motif, lettre recommandée, 30 jours, compte soldé mais non clos, préavis de 2 mois. (Fiche vérifiée le 22/05/2026, consultée le 13/11/2026)
- Service-public.gouv.fr (DILA) — Demander la fermeture d’un compte bancaire, modèle de lettre R18554. (Vérifié le 13/10/2025)
- Service-public.gouv.fr (DILA) — Compte bancaire joint, fiche F10412 — Fermeture par tous les cotitulaires, transformation en compte indivis. (Fiche vérifiée le 24/07/2026, consultée le 13/11/2026)
- Service-public.gouv.fr (DILA) — Que devient un compte bancaire en cas de décès ?, fiche F1451. (Fiche vérifiée le 22/06/2026, consultée le 13/11/2026)